Votre compte d'épargne vous fait-il perdre de l'argent à votre insu ?
Garder son argent à la banque permet de le protéger des fluctuations du marché, mais l'inflation peut réduire le pouvoir d'achat de cette épargne. Quelle part faut-il conserver en liquidités, et à partir de quand est-il plus judicieux d'investir ?
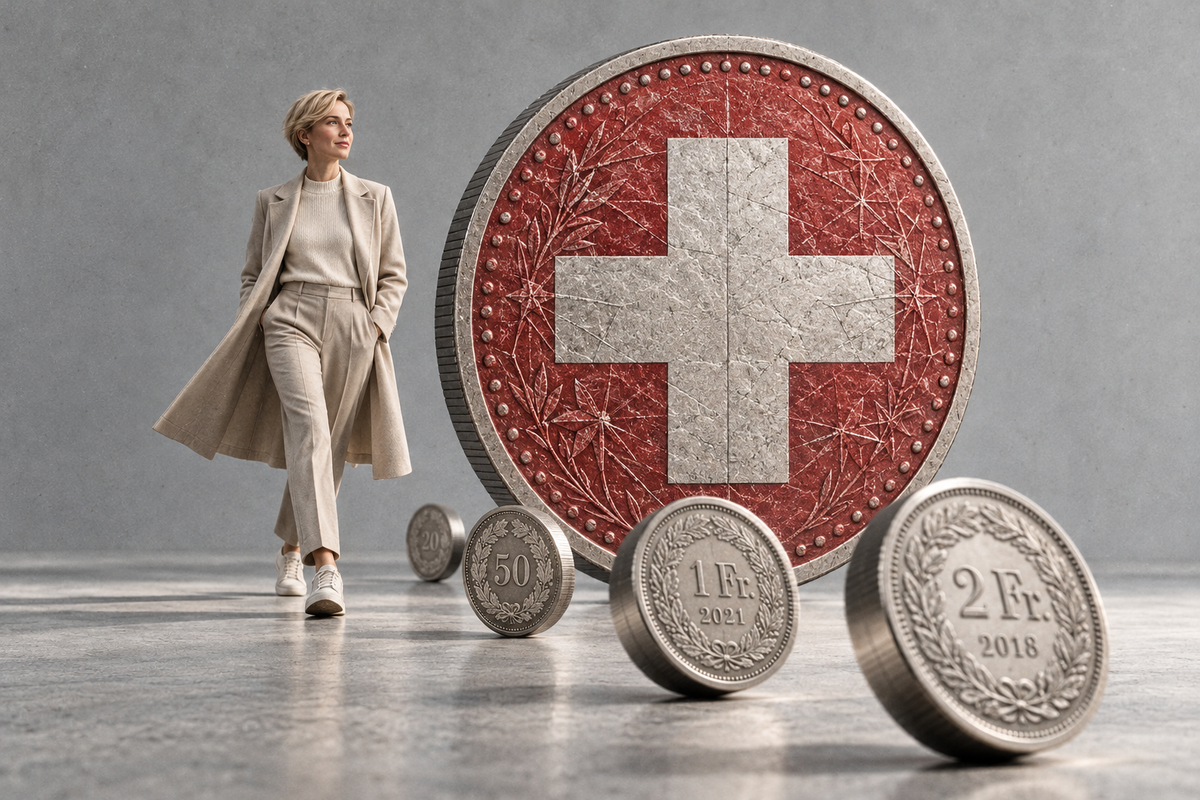
L'argent déposé sur un compte d'épargne peut perdre de son pouvoir d'achat même si le solde continue d'augmenter. Cela se produit lorsque l'inflation fait grimper le coût des biens et des services plus rapidement que la banque ne verse d'intérêts, ce qui fait que les épargnants se retrouvent avec plus d'argent sur leur compte, mais moins de pouvoir d'achat.
Pour toute personne qui se constitue un fonds d'urgence ou met de l'argent de côté en vue d'un achat important, un compte d'épargne reste un élément essentiel de la gestion de ses finances. Cependant, conserver l'intégralité de son épargne en espèces, en particulier sur plusieurs années, peut s'avérer coûteux.
Protéger son argent contre les pertes à court terme et veiller à ce qu'il conserve sa valeur à long terme sont deux choses différentes, qui doivent être abordées de manière distincte.
Les effets de l'inflation sur votre épargne
L'inflation réduit progressivement la valeur de l'argent, ce qui fait que cette perte passe facilement inaperçue. Contrairement à une chute de la Bourse, elle n'apparaît pas sous forme de chiffre négatif sur un relevé bancaire.
Prenons un solde d'épargne de 20 000 CHF rapportant un intérêt annuel de 1%, avec un taux d'inflation de 3%. Au bout d’un an, le compte afficherait un solde de 20’200 CHF avant impôts, mais les biens et services qui coûtaient auparavant 20’000 CHF coûteraient désormais 20’600 CHF.
L'épargnant a perçu 200 CHF d'intérêts, tandis que le coût d'achat des mêmes articles a augmenté de 600 CHF.
Sur des périodes plus longues, la différence devient plus perceptible. Si l'inflation se maintenait à 3% par an, un bien coûtant aujourd'hui 20 000 CHF coûterait environ 26 878 CHF dans 10 ans. Un compte rapportant 1% par an atteindrait environ 22’092 CHF sur la même période, en supposant que les intérêts soient conservés sur le compte et capitalisés.
Il s'agit là d'exemples et non de prévisions. Les taux d'inflation et d'épargne évoluent au fil du temps, parfois de manière significative, et le taux d'intérêt appliqué à un compte donné peut également varier.
Ce qui importe, c'est de comparer les deux. Un compte d'épargne ne préserve le pouvoir d'achat que si son rendement après impôt suit le rythme de l'inflation.
Pourquoi il est toujours judicieux de conserver des liquidités
Les liquidités remplissent une fonction que les placements ne peuvent pas toujours assumer. Elles permettent aux particuliers de faire face à des dépenses imprévues, de régler leurs factures et d'effectuer des achats prévus sans avoir à vendre leurs placements à un moment inopportun.
Un fonds d'urgence doit donc rester facilement accessible, de préférence sur un compte offrant un taux d'intérêt compétitif et ne soumettant pas les retraits à des restrictions.
Les conseillers financiers recommandent souvent de disposer d'une réserve d'argent suffisante pour couvrir trois à six mois de dépenses de base, même si le montant exact dépend de la sécurité de l'emploi, des responsabilités familiales et d'autres sources de revenus.
Un professionnel indépendant dont les revenus sont irréguliers peut avoir besoin d'une réserve plus importante qu'une personne percevant un salaire stable. Les propriétaires confrontés à d'éventuelles réparations, ou les personnes qui subviennent aux besoins de proches, peuvent également préférer disposer d'une réserve d'argent plus importante.
L'argent mis de côté pour un apport immobilier, des travaux de rénovation ou toute autre dépense prévue dans les un ou deux prochaines années doit généralement être placé sur un compte d'épargne à faible risque plutôt que dans des placements dont la valeur pourrait baisser peu avant que cet argent ne soit nécessaire.
Les comptes d'épargne offrent également des garanties que les produits d'investissement ne fournissent pas nécessairement. Dans l'Union européenne, les dépôts bancaires éligibles sont généralement garantis à hauteur de 100’000 euros par déposant et par banque dans le cadre des systèmes nationaux de garantie des dépôts. La Suisse dispose d'un système distinct, dans lequel les dépôts éligibles sont généralement garantis à hauteur de 100’000 francs suisses par client et par banque.
Il convient de toujours vérifier les règles, les conditions d'éligibilité et les modalités applicables à certains comptes avant d'effectuer des dépôts importants.
Quand il devient intéressant d'envisager d'investir
L'argent dont on n'aura pas besoin avant plusieurs années peut potentiellement générer des rendements plus élevés grâce à des placements, même si ces rendements comportent des risques.
Un portefeuille d'investissement diversifié peut comprendre des actions, des obligations et des fonds qui détiennent des actifs répartis entre différentes entreprises, différents secteurs d'activité et différents marchés. Contrairement à l'argent placé sur un compte d'épargne, sa valeur peut fluctuer, parfois de manière importante.
Les investisseurs ont la possibilité de tirer parti de la croissance économique et de percevoir des revenus issus de leurs placements au fil du temps. Le réinvestissement de ces revenus peut également contribuer à la croissance de leur capital grâce à l'effet des intérêts composés.
Les fonds négociés en bourse, ou ETF, constituent un moyen d'investir dans un large éventail d'actifs sans avoir à acheter chaque action ou obligation individuellement. Certains répliquent les principaux indices boursiers, tandis que d'autres investissent dans des obligations ou dans des secteurs spécifiques.
Un ETF n'est toutefois pas automatiquement un placement à faible risque. Sa performance et son niveau de risque dépendent des actifs qu'il détient, de ses frais et, le cas échéant, de son exposition à différentes devises.
Une personne qui épargne en vue de sa retraite dans 25 ans pourrait être en mesure de faire face à des baisses temporaires des marchés, ce qui serait inacceptable pour l'argent nécessaire à l'achat d'un logement l'été prochain.
Les décisions d'investissement doivent d'abord tenir compte de l'objectif de l'argent et du moment où il sera nécessaire, plutôt que de se concentrer sur la recherche d'un produit particulier.
Ce taux d'intérêt mérite qu'on s'y attarde davantage
De nombreux épargnants continuent d'utiliser le compte qu'ils ont ouvert il y a des années sans vérifier si son taux d'intérêt reste compétitif.
Les banques proposent différents taux sur les comptes courants, les comptes d'épargne à accès facile et les dépôts à terme. Certaines annoncent des taux de lancement attractifs qui expirent au bout de quelques mois, tandis que d'autres exigent un solde minimum ou imposent des restrictions sur les retraits.
Un dépôt à terme peut offrir un taux garanti pendant une période convenue, mais le retrait anticipé des fonds peut entraîner des pénalités ou ne pas être autorisé.
Avant de transférer votre épargne, comparez le taux d'intérêt annuel (fixe ou variable), les éventuels frais, les conditions de retrait et la protection offerte en cas de faillite de la banque.
La fiscalité a également une incidence sur le montant perçu. Les revenus d'intérêts sont imposés différemment d'un pays à l'autre ; par conséquent, le taux annoncé peut ne pas correspondre au montant que l'épargnant perçoit réellement.
Pour les soldes importants, même une faible différence de taux d'intérêt peut avoir un impact significatif. Sur un montant de 30 000 CHF, un point de pourcentage supplémentaire de taux d'intérêt annuel génère 300 CHF supplémentaires avant impôts, en supposant que ce taux s'applique pendant toute l'année.
Comment répartir votre épargne
Un bon point de départ consiste à répartir son argent en fonction du moment où il sera dépensé. L'argent nécessaire au paiement des factures et aux dépenses quotidiennes doit rester facilement accessible. L'épargne d'urgence doit bénéficier d'une accessibilité similaire, tandis que l'argent destiné à des achats prévus peut être placé sur des comptes offrant un taux d'intérêt plus élevé en contrepartie de restrictions de retrait.
Les fonds destinés à la retraite ou à un autre objectif à long terme peuvent faire l'objet d'un placement distinct, en tenant compte de la situation personnelle de chacun et du niveau de risque que l'épargnant est prêt à assumer.
Les virements réguliers peuvent faciliter l'épargne. En programmant le virement d'un montant abordable vers un compte d'épargne ou un placement peu après le jour de paie, vous n'avez plus besoin de prendre cette décision chaque mois.
Au début, il n'est pas nécessaire que le montant soit élevé. Il peut être plus facile de mettre en place une routine facile à respecter, de vérifier les frais et d'augmenter les cotisations lorsque les revenus le permettent, plutôt que de s'engager à verser une somme ambitieuse et de devoir la retirer à plusieurs reprises.
L'épargne bancaire et les placements répondent à des objectifs différents. L'argent liquide permet aux particuliers de disposer de fonds lorsqu'ils en ont besoin ; les placements offrent la possibilité d'obtenir, à plus long terme, croissance, même si des pertes sont également possibles. Un plan financier doit tenir compte des deux, dans des proportions qui reflètent l'utilisation finale de cet argent.