Réduire ses dépenses sans faire de compromis : comment dépenser moins et vivre mieux
Une grande maison peut continuer à avoir du sens bien après que la vie qui la remplissait autrefois a changé. Les enfants quittent la maison, les trajets domicile-travail perdent de leur importance, les chambres inoccupées restent fermées et un jardin qui semblait autrefois un luxe commence à occuper tout le samedi. L'hypothèque ou le loyer, le chauffage, les assurances et les frais d'entretien, eux, restent. C'est généralement à ce moment-là que l'on commence à envisager de déménager dans un logement plus petit, même si ce changement n'est qu'un aspect de la décision. Un déménagement réussi doit vous permettre de trouver un logement adapté à votre mode de vie actuel et d’améliorer sensiblement votre situation financière. Renoncer à deux chambres pour dépenser presque autant dans un appartement à la mode situé dans un quartier plus cher ne permet d’atteindre aucun de ces deux objectifs. En Suisse, où le logement absorbe une part substantielle du budget de nombreux ménages, les sommes en jeu peuvent devenir considérables. Une personne qui quitte une grande maison familiale pour un appartement bien choisi peut réduire ses frais de logement, libérer le capital immobilisé dans son bien immobilier et dépenser moins en chauffage, entretien et réparations. Pour les locataires, cependant, un bail de longue durée peut s’avérer étonnamment précieux sur un marché immobilier tendu ; emménager dans un appartement plus petit ne signifie donc pas automatiquement payer moins cher. Avant de visiter des biens immobiliers, demandez-vous ce que vous souhaitez réellement que ce déménagement change dans votre vie.
Commencez par la vie que vous menez actuellement
Souvent, lorsqu’on envisage de réduire la taille de son logement, on se demande d’abord de combien de mètres carrés on peut se passer. Il vaut mieux commencer par examiner l’utilisation actuelle de la maison. Si trois chambres restent vides la majeure partie de l’année, elles sont des candidates évidentes à la suppression. La salle à manger n’est peut-être utilisée que deux fois par an, alors que la table de cuisine fait l’affaire pour tout le reste. Un grand jardin peut certes rester magnifique, mais demander plus d’entretien que son propriétaire n’est désormais disposé à lui en consacrer. D’autres espaces méritent davantage d’être préservés. Une personne travaillant à domicile pourra se passer sans regret d’une chambre d’amis, mais aura peut-être encore besoin d’un bureau séparé. Un couple qui reçoit souvent aura peut-être envie d’une cuisine et d’un salon spacieux, même si l’appartement dans son ensemble est nettement plus petit. Les espaces de rangement peuvent être plus importants que la surface au sol, en particulier lorsque l’on quitte une maison dotée d’une cave, d’un grenier et d’un garage pour emménager dans un appartement. L’objectif n’est pas de faire tenir votre ancienne maison dans un espace plus petit. Déterminez quelles parties de votre ancienne maison ont encore leur place dans votre vie.
Calculez les économies que vous réaliserez avant de craquer pour un bien immobilier
La réduction de la taille de son logement peut dégager des liquidités de plusieurs façons différentes, et la différence apparente entre les prix de deux biens immobiliers ne reflète qu’une partie de la réalité. Prenons un exemple suisse simplifié. Un propriétaire vend une maison familiale pour 1 500 000 CHF et achète un appartement pour 1 000 000 CHF. Si l’on fait abstraction des frais de transaction pour l’instant, cela représente une plus-value de 500’000 CHF. En fonction du solde de l’hypothèque, des impôts et du mode de financement du nouvel achat, une partie de ce capital peut rester disponible pour la retraite, des investissements, des voyages ou simplement pour constituer une réserve financière plus importante.
Les coûts annuels peuvent également diminuer. Un bien immobilier plus petit nécessite généralement moins de chauffage, moins de réparations et moins de dépenses d’entretien courant. Le montant du prêt hypothécaire peut également être moins élevé. Les banques suisses évaluent généralement la capacité de remboursement d’un emprunt hypothécaire en se basant sur un taux d’intérêt théorique nettement supérieur au taux que l’emprunteur pourrait effectivement payer, auquel s’ajoutent les frais d’entretien et d’amortissement. Réduire le montant du crédit hypothécaire peut donc améliorer à la fois la situation financière mensuelle et la capacité de remboursement future. La vente et l’achat d’un bien immobilier en Suisse entraînent néanmoins des coûts qu’il faut prendre en compte avant de calculer les économies réelles réalisées par ce changement. Selon le canton et la transaction, ceux-ci peuvent inclure l’impôt sur les plus-values immobilières, les frais de notaire et d’enregistrement foncier, les honoraires d’agence immobilière et les frais de déménagement. Une économie théorique importante peut s’amenuiser une fois que tous ces éléments sont pris en compte.
Il existe un autre changement fiscal qu’il convient de connaître si la réduction de la surface habitable s’inscrit dans un projet à long terme. La Suisse prévoit en effet de supprimer l’imposition de la valeur locative présumée des logements occupés par leur propriétaire à compter du 1er janvier 2029. Les déductions au titre des intérêts hypothécaires et des frais d’entretien seront également restreintes dans le cadre du nouveau système. L’impact variera en fonction de l’hypothèque, du bien immobilier et du canton de chaque ménage ; les propriétaires qui envisagent de déménager à cette période devraient donc évaluer leur situation actuelle et future plutôt que de se fier à d’anciennes hypothèses concernant les avantages fiscaux liés au maintien d’une dette hypothécaire.
La location nécessite un calcul différent
Un locataire qui vit dans le même appartement en Suisse depuis quinze ou vingt ans peut constater qu’un appartement plus petit mis en location aujourd’hui coûte presque autant que celui, plus spacieux, qu’il occupe actuellement. Le marché locatif suisse reste tendu, en particulier dans les villes et régions très prisées, et les locataires de longue date peuvent occuper des logements à des loyers bien inférieurs à ceux pratiqués pour des biens comparables qui arrivent actuellement sur le marché. Quitter un appartement de quatre pièces avec un ancien bail pour emménager dans un appartement de trois pièces récemment mis en location peut donc ne représenter qu’une économie minime. Examinez le montant total de vos dépenses mensuelles avant de donner votre préavis. Comparez le nouveau loyer à celui que vous payez actuellement, puis ajoutez les charges, le parking, les frais de transport et tous les coûts inclus dans votre logement actuel mais pas dans le nouveau. L’emplacement peut complètement bouleverser le calcul. Déménager du centre de Zurich vers un appartement plus petit à proximité peut ne générer qu’une économie décevante ; s’éloigner un peu plus tout en restant proche d’une gare peut modifier considérablement les chiffres. Une personne qui ne fait plus la navette tous les jours dispose d’une plus grande liberté pour envisager des villes qui lui auraient auparavant semblé peu pratiques. Le logement le plus petit est rarement le plus judicieux financièrement. Le logement qui supprime l’espace superflu sans imposer de compromis coûteux s’avère généralement plus avantageux.
Ne payez pas une prime simplement parce qu'elle est moins élevée
Les personnes qui souhaitent emménager dans un logement plus petit constituent une clientèle intéressante, car beaucoup d’entre elles recherchent exactement la même chose : un appartement bien aménagé, un ascenseur, un emplacement de choix, peu d’entretien et suffisamment d’espace pour accueillir des visiteurs, sans les contraintes liées à une maison. Les promoteurs l’ont bien compris. Un appartement neuf et luxueux peut coûter plus cher au mètre carré qu’une maison familiale ancienne mise en vente, en particulier sur les marchés suisses où les prix sont élevés. Les charges de copropriété peuvent également être élevées dans les immeubles dotés d’ascenseurs, d’un parking souterrain et de vastes parties communes. Une personne vendant une grande maison ancienne peut donc être tentée d’opter pour un logement plus petit, qui réduit l’entretien mais ne libère que bien moins de capital que prévu. Comparez les logements en fonction du résultat financier global du déménagement, et non simplement en fonction du nombre de pièces. Un appartement ancien situé dans un immeuble bien entretenu peut vous permettre de réaliser des économies bien plus importantes qu’un programme immobilier de luxe neuf, sans pour autant compromettre votre qualité de vie.
Faites le tri avant de choisir votre nouvelle maison
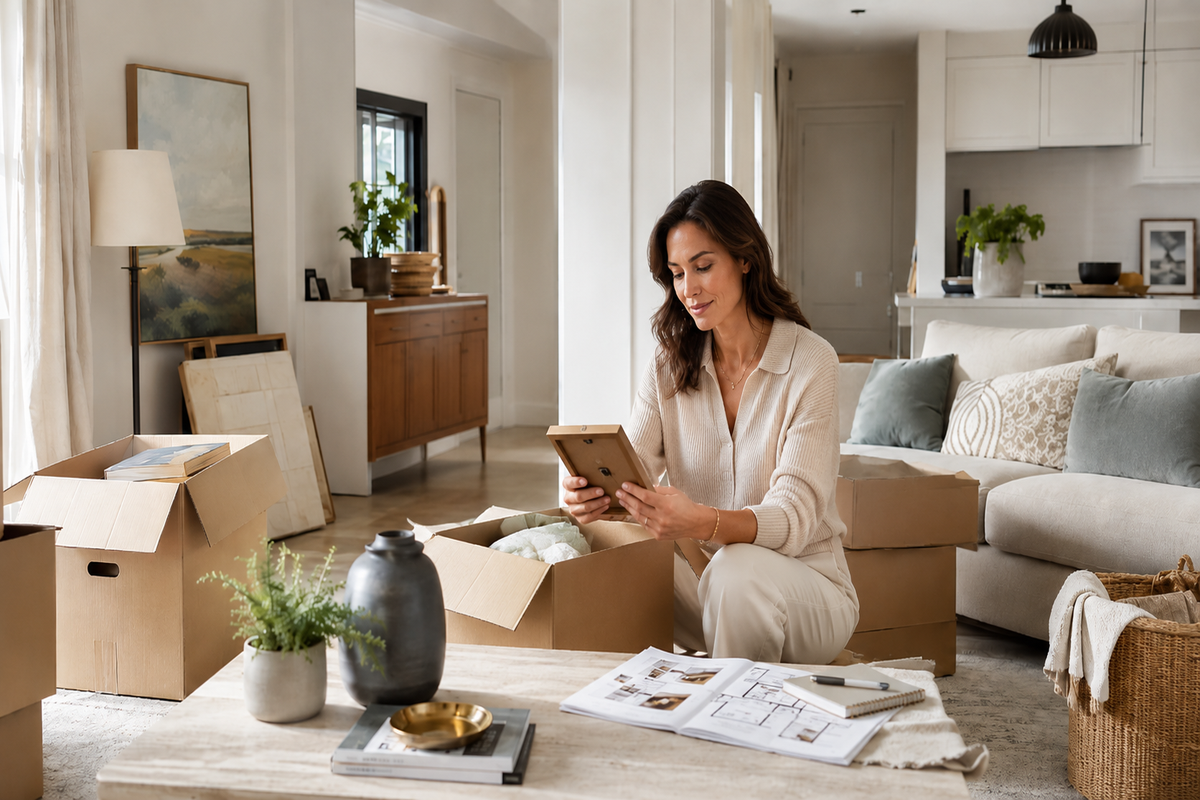
Essayer de décider ce qu’il faut garder après avoir acheté un logement plus petit, c’est inverser l’ordre des choses. Prenez le temps de réduire vos possessions avant de vous lancer sérieusement dans la recherche d’un logement. Cela vous donnera une idée beaucoup plus précise de l’espace de rangement dont vous avez réellement besoin et évitera que les affaires accumulées au fil des décennies ne dictent la taille de votre prochain logement. Commencez par les objets qui n’ont que peu de valeur sentimentale : les ustensiles de cuisine en double, les vieux papiers, les vêtements que vous n’avez pas portés depuis des années, les meubles entreposés dans les pièces inoccupées et les objets qui ont été conservés principalement parce qu’il y avait suffisamment de place pour les garder. Les meubles nécessitent généralement une deuxième série de décisions. Les meubles choisis pour une grande maison peuvent paraître trop imposants dans un appartement, même s’ils y trouvent techniquement leur place. Un logement plus petit s’accommode souvent mieux d’un nombre réduit de meubles imposants que de toutes les tables, armoires et chaises emportées de l’ancienne propriété. N’essayez pas de recréer chaque pièce que vous quittez. Si le nouveau logement dispose d’un excellent espace de vie unique au lieu d’un salon, d’une salle à manger et d’une salle de télévision séparés, c’est peut-être précisément pour cela qu’il est si pratique.
Protégez l'espace qui vous manquera vraiment
Il arrive parfois que les gens soient tellement déterminés à réduire leur surface habitable qu’ils se débarrassent de certaines choses qu’ils devront ensuite compenser ailleurs. L’espace de rangement en est l’exemple le plus évident. Un appartement peut paraître spacieux lors d’une visite parce qu’il contient très peu de meubles, alors que la maison familiale laissée derrière a discrètement accumulé dans la cave et le garage des vélos, des valises, des décorations de Noël, des outils, des dossiers et des décennies d’affaires. La question des chambres d’amis soulève un problème similaire. Garder une chambre vide en permanence pour une poignée de visites par an peut coûter cher, mais ne pas avoir la possibilité d’accueillir sa famille peut ne pas convenir à quelqu’un dont les enfants ou petits-enfants vivent à l’étranger. Une deuxième chambre plus petite faisant également office de bureau peut justifier son existence de manière plus convaincante. L’espace extérieur mérite le même examen minutieux. Renoncer à un grand jardin peut être libérateur ; renoncer à tout espace extérieur peut donner une tout autre impression. Un beau balcon ou une terrasse peut préserver une grande partie de ce que vous appréciez sans les contraintes liées à l’entretien d’un jardin.
Pensez aux dix prochaines années, pas seulement à la prochaine étape
Le passage à un logement plus petit intervient souvent à la transition entre deux étapes de la vie, ce qui rend les aspects pratiques du logement plus importants qu’ils ne l’auraient été vingt ans plus tôt. Un appartement au troisième étage sans ascenseur peut sembler tout à fait gérable à 60 ans et devenir une source d’irritation par la suite. Une belle propriété à la campagne peut sembler paisible jusqu’à ce que la conduite automobile perde de son attrait. Il est plus facile d’éviter les longs escaliers, les salles de bains difficiles d’accès et les accès compliqués lorsqu’on y pense avant qu’ils ne deviennent des problèmes. La proximité prend également une autre dimension. Pouvoir se rendre à pied aux magasins, à la pharmacie, dans un café ou aux transports en commun peut compenser en partie la perte d’espace chez soi en facilitant la vie quotidienne à l’extérieur. En Suisse, la fiabilité des transports ferroviaires et locaux offre également des possibilités au-delà de l’appartement classique en centre-ville. Une petite ville desservie par une ligne de train directe peut offrir nettement plus d’espace pour le même budget, tout en permettant d’accéder facilement à Zurich, Genève, Bâle, Lausanne ou Berne.
Considérer le capital libéré comme un élément de la décision
Pour les propriétaires, l’une des principales raisons de déménager dans un logement plus petit réside souvent dans ce qui n’est pas visible dans le nouvel appartement : l’argent qui n’est plus immobilisé dans l’ancien bien. Supposons qu’un déménagement libère 400 000 CHF après l’achat du nouveau logement et le paiement des frais de transaction. Laisser cet argent sur un compte courant sans décider de son utilisation revient à gaspiller une grande partie de la planification financière qui a présidé au déménagement. Certains souhaiteront peut-être réduire leur endettement. D’autres choisiront d’investir une partie de ce capital, d’augmenter leur épargne-retraite, d’aider leurs enfants à acheter un bien immobilier ou de conserver suffisamment de liquidités pour couvrir leurs futurs frais de soins et de subsistance. Il n’y a pas de répartition unique et idéale, mais cette décision mérite d’être prise parallèlement à la recherche d’un bien immobilier plutôt que plusieurs mois après. Il en va de même pour l’épargne mensuelle. Si le déménagement permet de réduire les frais de logement et d’entretien de 1 500 CHF par mois, cela représente 18 000 CHF par an qui peuvent désormais être affectés à un autre usage. La prise de conscience de ce montant annuel permet souvent de déterminer si les compromis liés au déménagement en valent la peine.
Accordez-vous le droit de garder un peu d'espace pour vous-même
La réduction des effectifs s'est accompagnée d'une forme particulière de pression morale, comme si la version la plus rigoureuse consistait à éliminer de presque tout et d’emménager dans le plus petit appartement possible. D’un point de vue financier, cela n’a guère de sens de quitter une maison qui vous plaît pour découvrir que celle qui la remplace est exiguë et ne semble être qu’une solution provisoire. La taille idéale peut tout à fait inclure une pièce supplémentaire. Vous souhaiterez peut-être conserver vos livres, vos œuvres d’art, une table à manger, un dressing ou suffisamment d’espace pour accueillir votre famille. Conserver les objets que vous utilisez réellement est très différent de payer indéfiniment pour des pièces qui n’ont plus d’utilité. Un déménagement vers un logement plus petit bien pensé devrait se ressentir sur votre compte en banque sans pour autant réduire votre confort au quotidien. En Suisse, où la valeur des biens immobiliers et les coûts du logement peuvent avoir des conséquences financières considérables, trouver le bon équilibre peut permettre aux propriétaires de dégager des centaines de milliers de francs ou de réduire sensiblement leurs dépenses annuelles. Ce calcul ne fonctionne toutefois que si le nouveau logement est choisi en fonction du mode de vie que vous souhaitez mener, plutôt que sur la base de l’hypothèse selon laquelle « plus petit » est automatiquement synonyme de « mieux ».